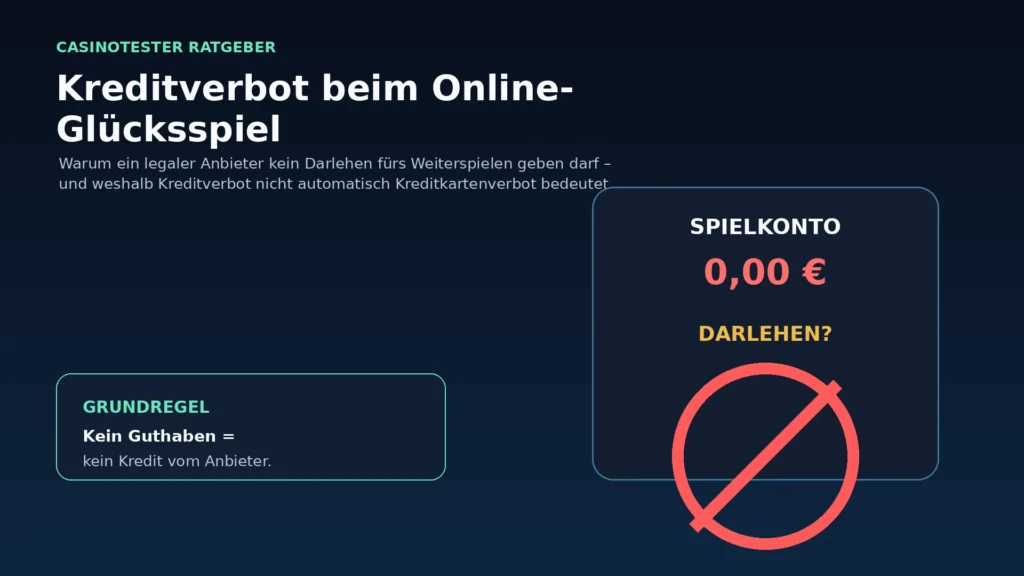
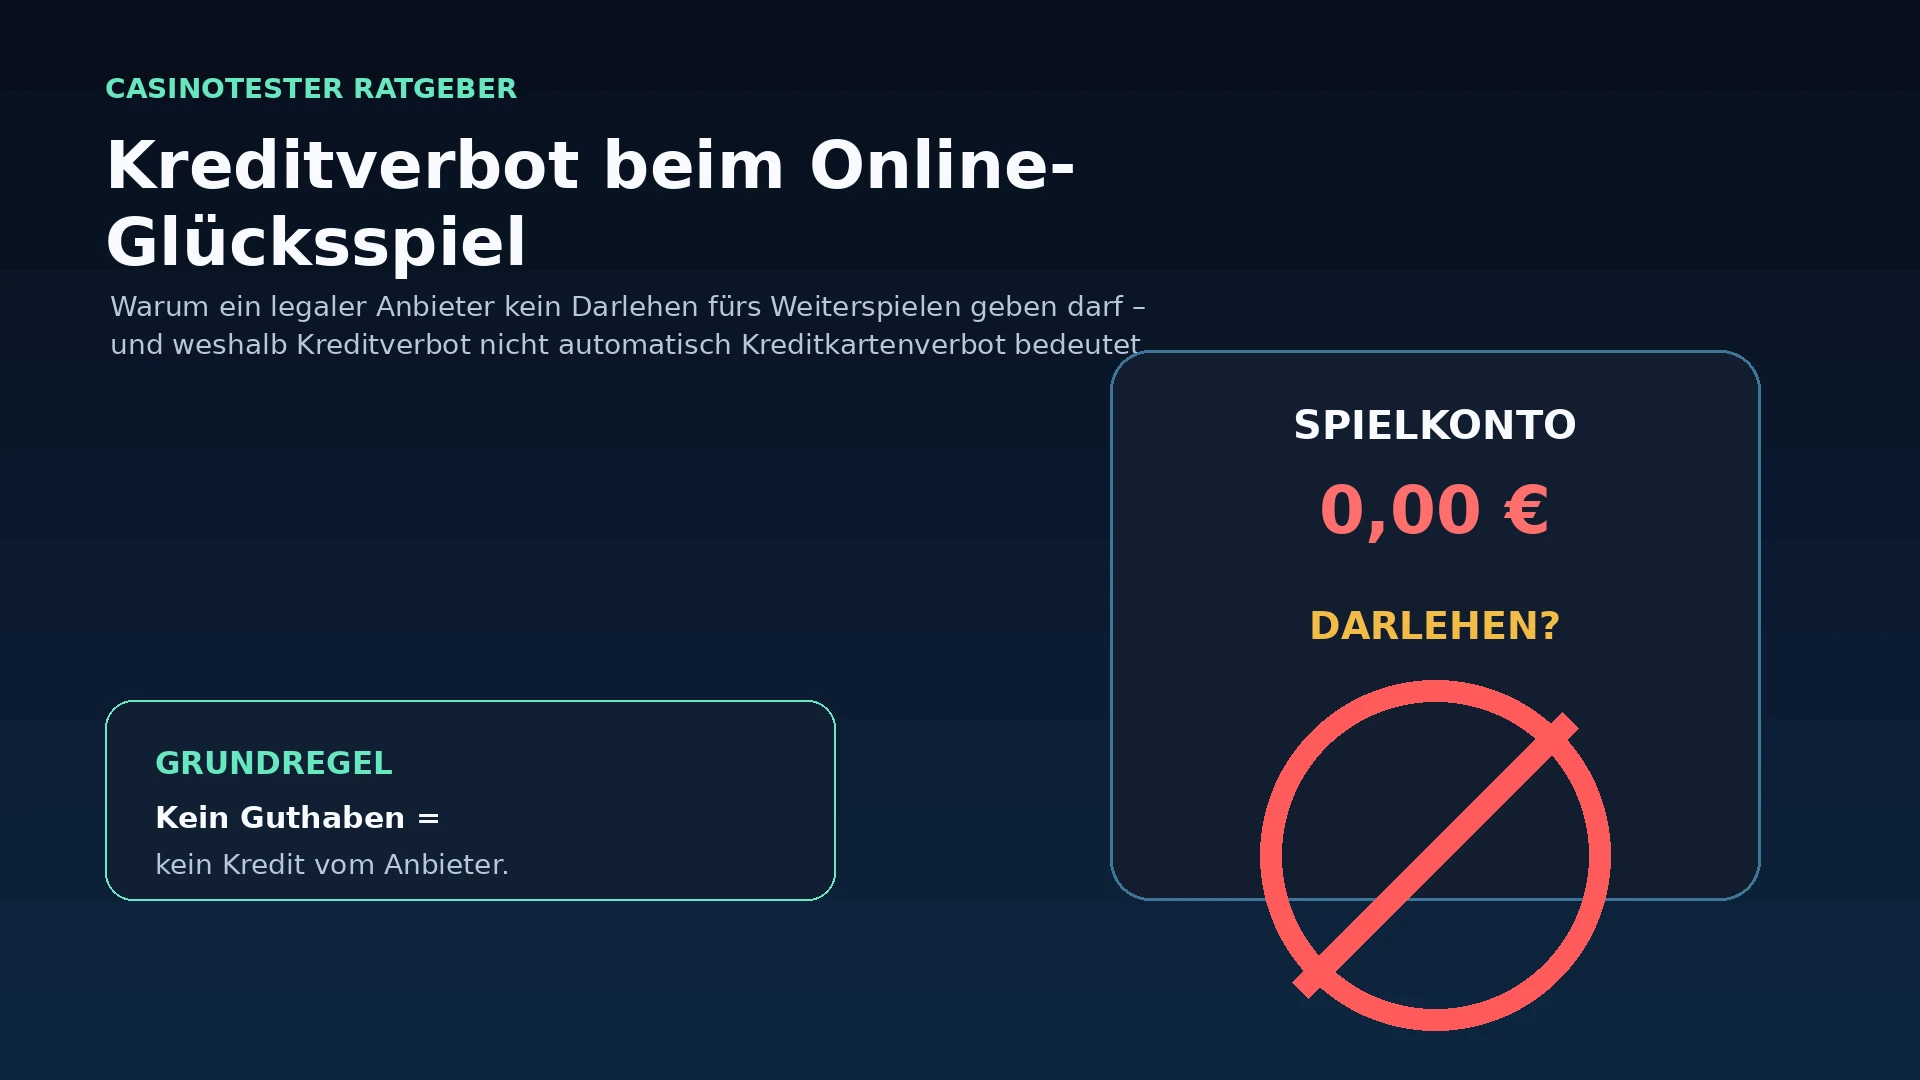
Das Guthaben auf dem Spielkonto ist leer – darf eine legale Online-Spielhalle einfach 50 oder 100 Euro Kredit geben, damit weitergespielt werden kann? Für den deutschen Markt ist die Antwort klar: Nein. Glücksspielanbieter dürfen Spielern keine Darlehen zur Verfügung stellen.
Das Kreditverbot gehört zu den Voraussetzungen für erlaubtes öffentliches Glücksspiel im Internet. Es erfasst nicht nur den Veranstalter selbst, sondern auch Vermittler, Beschäftigte und beauftragte Dritte. Zusätzlich darf auf der Glücksspiel-Domain weder für Darlehen geworben noch auf Kreditangebote verwiesen oder verlinkt werden.
Wichtig ist eine häufige Verwechslung: Das Kreditverbot ist kein pauschales Verbot jeder Kreditkarte. Eine Kreditkarte kann eine externe Zahlungsmethode sein. Das gesetzliche Kreditverbot richtet sich dagegen gegen Darlehen aus dem Umfeld des Glücksspielanbieters, die weitere Einsätze finanzieren sollen.
Was bedeutet das Kreditverbot beim Online-Glücksspiel?
Die zentrale Rechtsgrundlage steht in § 4 Absatz 5 Nummer 2 GlüStV 2021. Danach dürfen Spielern durch Veranstalter, Vermittler, deren Beschäftigte oder beauftragte Dritte keine Darlehen gewährt werden.
Die Gemeinsame Glücksspielbehörde der Länder (GGL) fasst die praktische Folge verständlich zusammen: Wenn kein Guthaben mehr auf dem Spielkonto vorhanden ist, kann nicht weitergespielt werden.
Darf mein Spielkonto ins Minus rutschen?
Ein reguliertes Spielkonto ist kein Dispokonto. Auf ihm werden die für die Spielteilnahme verfügbaren Beträge in Euro und Cent geführt. Ist das verfügbare Guthaben verbraucht, darf der Anbieter nicht einfach einen negativen Kontostand als Spielkredit bereitstellen.
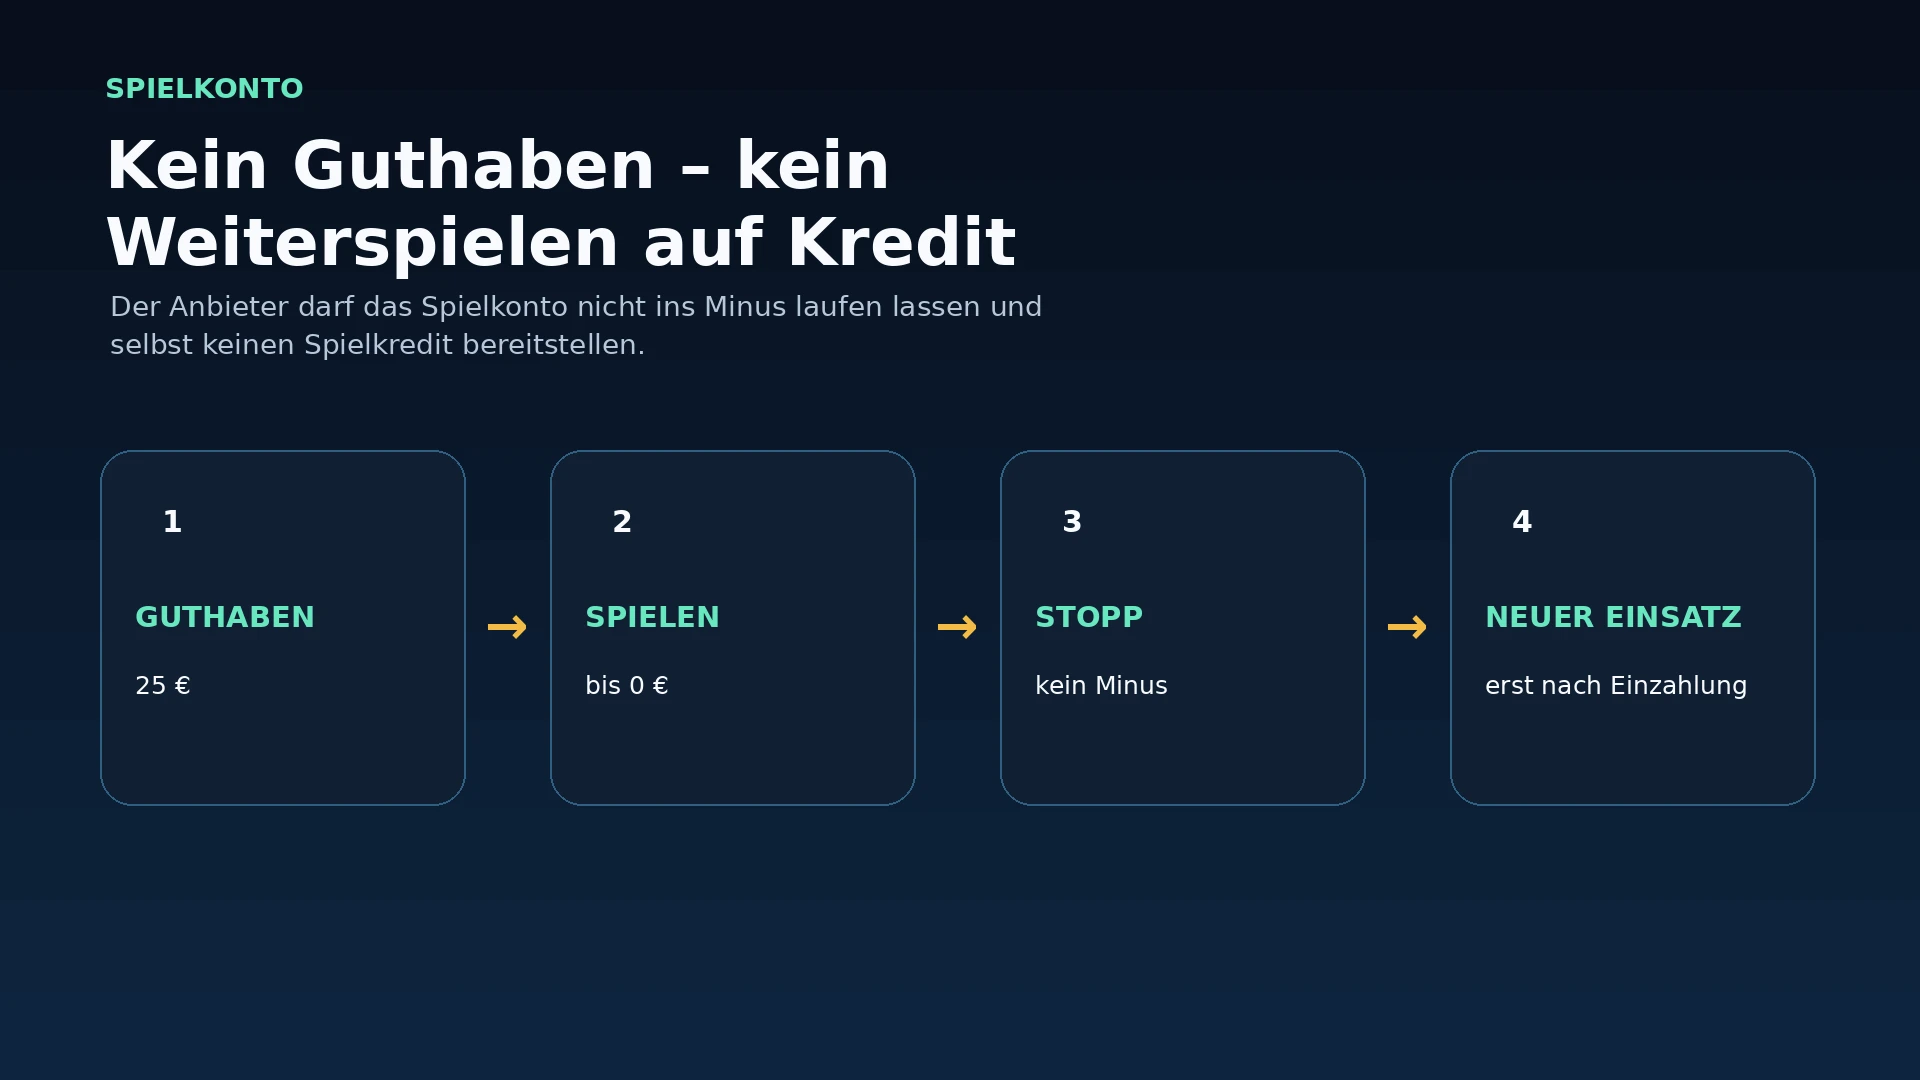
Für einen neuen Echtgeld-Einsatz muss wieder ein tatsächlich verfügbarer Betrag auf dem Spielkonto stehen – etwa nach einer zulässigen Einzahlung oder durch zuvor erzielte Gewinne.
Darf das Casino mir nach hohen Verlusten Geld leihen?
Nein. Das Gesetz unterscheidet nicht danach, ob der Spieler nur wenige Euro oder einen größeren Betrag aufnehmen möchte. Ein legaler Anbieter darf keinen Kredit bereitstellen, damit weitere Einsätze möglich werden.
Gerade nach Verlusten wäre ein solches Modell besonders problematisch, weil zusätzlich zum Verlustrisiko eine Rückzahlungsverpflichtung entstehen würde.
Darf ein Mitarbeiter oder externer Dienstleister einen Spielkredit anbieten?
Auch das soll die Vorschrift verhindern. § 4 Absatz 5 Nummer 2 nennt neben Veranstalter und Vermittler ausdrücklich deren Beschäftigte sowie beauftragte Dritte.
Das Kreditverbot kann deshalb nicht dadurch umgangen werden, dass formal ein anderer Teil des Unternehmens oder ein beauftragter Dienstleister als Darlehensgeber auftritt.
Darf die Casino-Seite auf einen Kreditvergleich verlinken?
Nein. Das Verbot betrifft nicht nur die eigentliche Darlehensvergabe. Auf der Internetdomain des Glücksspielveranstalters oder Vermittlers darf auch nicht für Darlehen geworben, darauf verwiesen oder dorthin verlinkt werden.
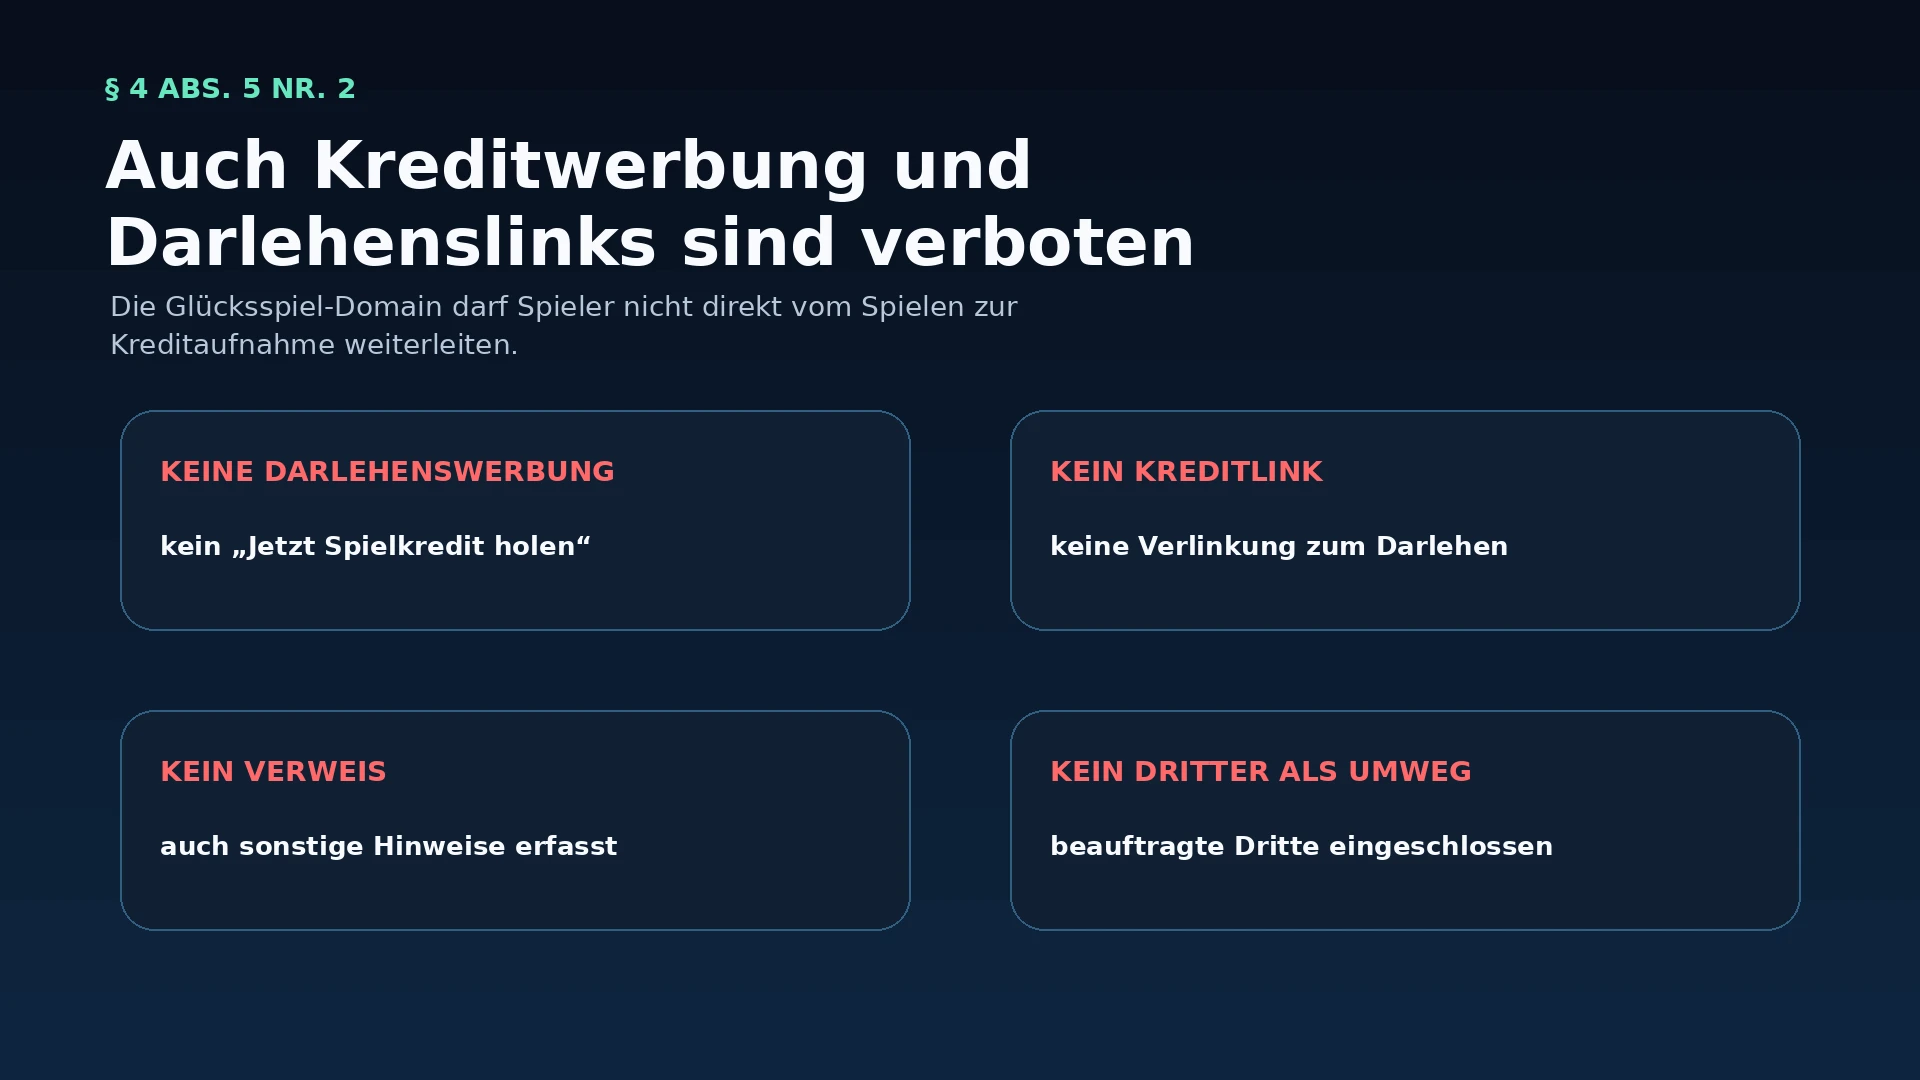
Ein Hinweis wie „Guthaben leer? Jetzt Kredit aufnehmen“ mit direktem Link zu einem Darlehensangebot wäre mit dieser Regel nicht vereinbar.
Warum gibt es dieses Verbot?
Glücksspiel ist mit dem Risiko verbunden, den gesamten Einsatz zu verlieren. Würde der Glücksspielanbieter direkt im Spielprozess zusätzlich Geld verleihen, könnten Verluste unmittelbar in Schulden übergehen.
Das Kreditverbot trennt Glücksspiel und Darlehensvergabe deshalb bewusst voneinander. Der Anbieter soll keinen Anreiz haben, einen Spieler nach aufgebrauchtem Guthaben durch neue Schulden im Spiel zu halten.
Ist eine Kreditkarte im Online-Casino verboten?
Nicht allein wegen des Kreditverbots. Eine Kreditkarte wird von einer Bank oder einem Kartenanbieter ausgegeben und kann je nach Vertragsmodell einen externen Kreditrahmen enthalten. Die Vorschrift des GlüStV richtet sich dagegen gegen Darlehen, die der Glücksspielanbieter, Vermittler, Beschäftigte oder beauftragte Dritte dem Spieler gewähren.
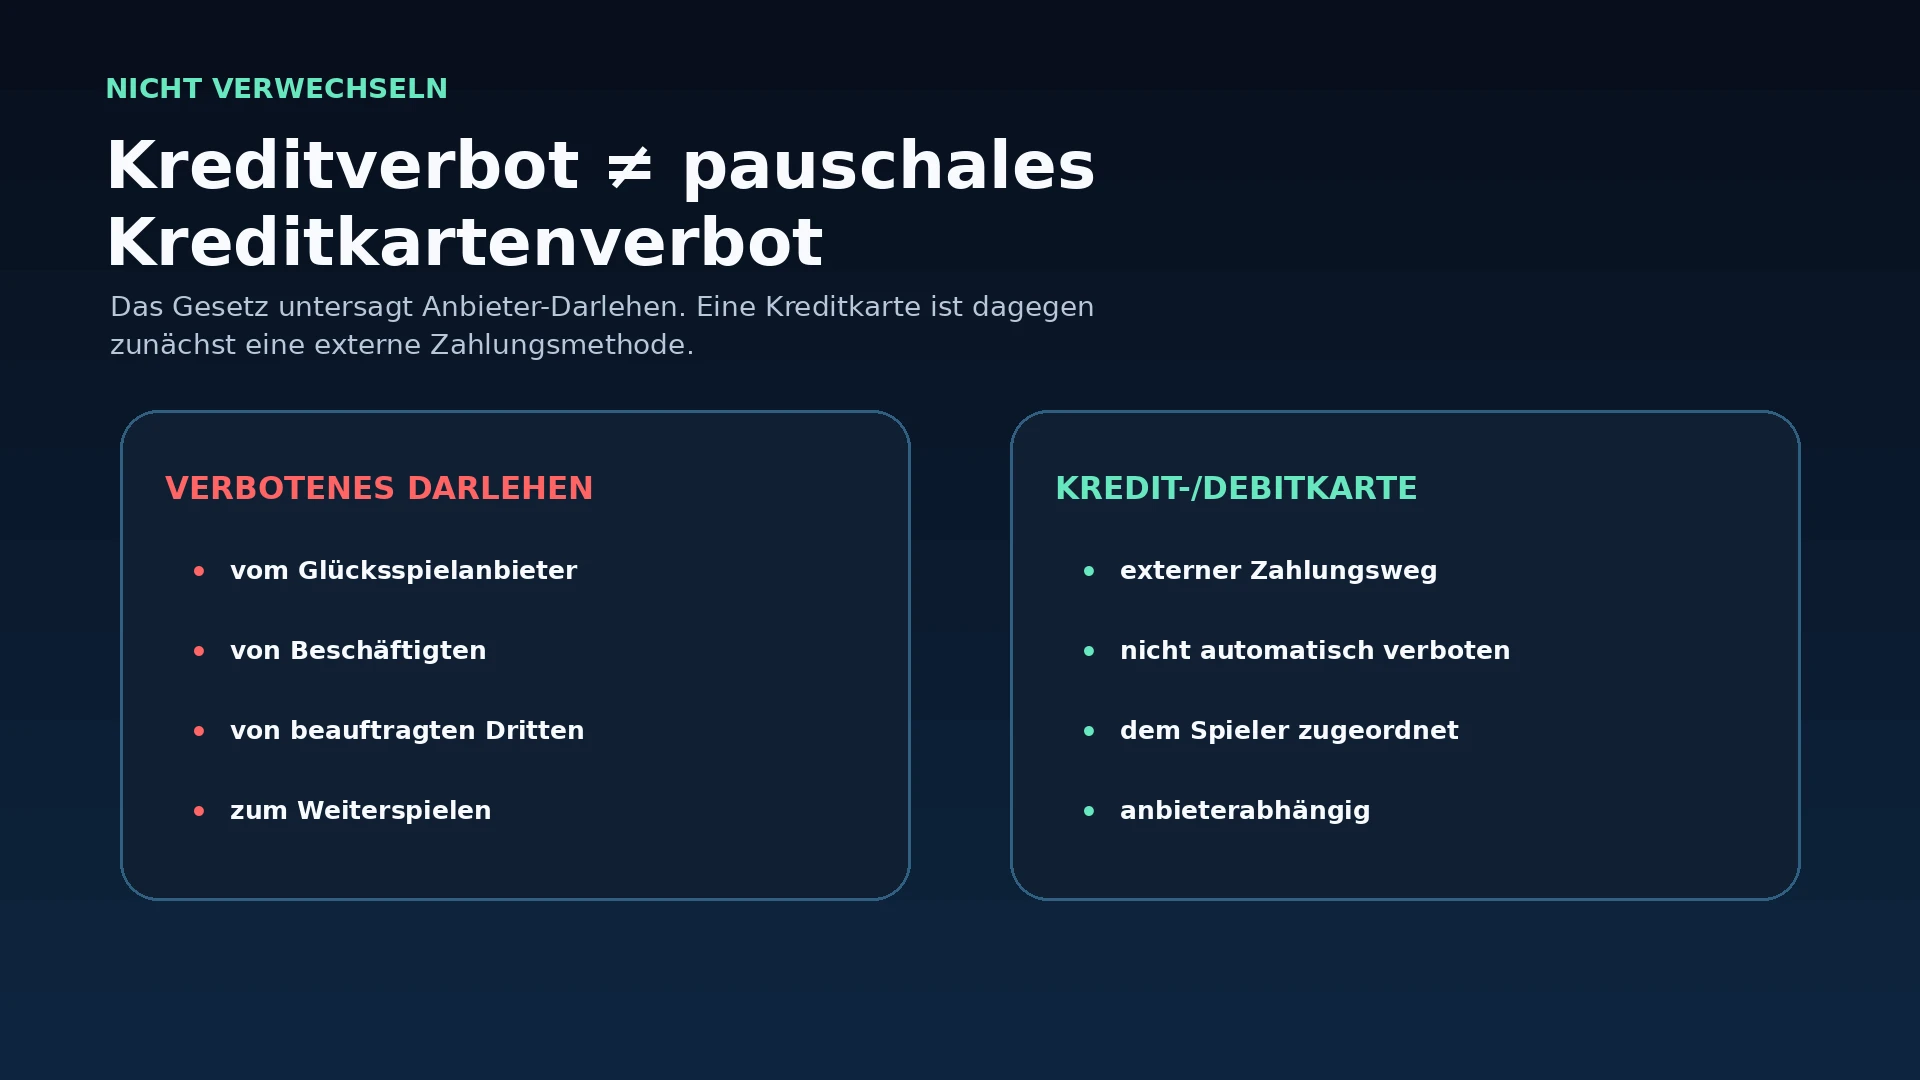
Ob eine Online-Spielhalle Kredit- oder Debitkarten tatsächlich anbietet, hängt vom jeweiligen Kassenbereich und Zahlungsdienstleister ab. CasinoTester erklärt die Unterschiede ausführlich im Vergleich der Casino-Zahlungsmethoden 2026.
Kann ich mit einem normalen Bankkredit spielen?
Das Glücksspiel-Kreditverbot ist kein allgemeines Verbot jeder eigenständigen Kreditaufnahme bei einer unabhängigen Bank. Sein Adressat ist das Umfeld des Glücksspielangebots.
Das bedeutet aber ausdrücklich nicht, dass Glücksspiel mit geliehenem Geld sinnvoll wäre. Ein Spieleinsatz kann vollständig verloren gehen, während Kreditrate, Zinsen und Rückzahlung bestehen bleiben.
Was ist mit „Buy now, pay later“ oder Zahlungsaufschub?
Entscheidend ist nicht der Marketingname, sondern die tatsächliche Funktionsweise. Entsteht für den Spieler ein Darlehen, das vom Anbieter oder einem von ihm beauftragten Dritten zur Finanzierung weiterer Spielteilnahme gewährt wird, muss das Modell am Kreditverbot gemessen werden.
Neue Zahlungsprodukte können deshalb eine Einzelfallprüfung erfordern.
Was sagt § 6b zusätzlich?
§ 6b Absatz 5 GlüStV verweist nochmals ausdrücklich auf das Kreditverbot. Gleichzeitig sind Übertragungen von Geld, Spielpunkten oder ähnlichen Werten zwischen Spielkonten nicht zulässig.
Das persönliche Spielkonto ist damit weder Kreditkonto noch Instrument zum Verschieben von Guthaben zwischen Spielern.
Welche Rolle spielen Einzahlungen?
Ist das Spielkonto leer, kann erst wieder mit tatsächlich verfügbarem Guthaben gespielt werden. Einzahlungen müssen die deutschen Zahlungsvorgaben erfüllen und über zulässige, dem Spieler zugeordnete Zahlungskonten erfolgen.
Mehr zu PayPal, Banküberweisung, Karten und E-Wallets findest du im Zahlungsmethoden-Ratgeber.
Ist ein Bonus ein Kredit?
Nicht automatisch. Ein Bonus oder kostenlose Freispiele ohne Rückzahlungsverpflichtung sind grundsätzlich etwas anderes als ein Darlehen. Entscheidend sind die konkreten Bedingungen.
Ein „Bonus“, der tatsächlich zurückgezahlt werden müsste und wirtschaftlich nur einen Kredit für weitere Einsätze darstellt, könnte nicht allein durch eine andere Bezeichnung aus dem Kreditverbot herausfallen.
Wie hängen Kreditverbot und Einzahlungslimit zusammen?
Beide Regeln wirken nebeneinander. Das Kreditverbot verhindert Darlehen aus dem Umfeld des Glücksspielanbieters. Das anbieterübergreifende Einzahlungslimit begrenzt dagegen die Summe der Einzahlungen in einem Kalendermonat.
Die GGL nennt aktuell weiterhin 1.000 Euro als grundsätzliches monatliches anbieterübergreifendes Einzahlungslimit; unter bestimmten Voraussetzungen sind Erhöhungen möglich. Ein Spielkredit wäre kein zulässiger Weg, diese Limitlogik zu umgehen.
Was passiert, wenn ein Anbieter trotzdem Kredit anbietet?
Ein direkter Spielkredit oder Darlehenswerbung auf der Glücksspielseite wäre ein deutliches Warnsignal. Die Einhaltung des Kreditverbots gehört zu den Voraussetzungen für legales Online-Glücksspiel.
Spieler sollten in einem solchen Fall prüfen, ob die konkrete Domain überhaupt auf der amtlichen GGL-Whitelist steht. CasinoTester führt zusätzlich eine Übersicht legaler deutscher Online-Spielhallen.
Wie erkenne ich eine legale Spielhalle?
Entscheidend ist die deutsche Erlaubnis und die konkrete Domain. Bekannte Marken, Zahlungslogos oder ein deutschsprachiger Internetauftritt reichen als Nachweis nicht aus.
Zusätzlich zum Lizenzcheck gelten bei legalen Angeboten Identitätsprüfung, OASIS, LUGAS und weitere Spielerschutzregeln. Warum die Verifizierung erforderlich ist, erklären wir im KYC-Ratgeber.
Was kann ich tun, wenn ich wegen Glücksspiel bereits Schulden habe?
Dann sollte das Ziel nicht sein, weiteres Geld für neue Einsätze zu beschaffen. Die GGL verweist auf kostenlose Beratungs- und Hilfsangebote für problematisches Glücksspiel.
Eine OASIS-Sperre kann helfen, weitere Glücksspielteilnahme anbieterübergreifend zu unterbrechen. Details findest du in unserem OASIS-Ratgeber.
Wenn finanzielle Verpflichtungen bereits gefährdet sind, können zusätzlich professionelle Suchtberatung und Schuldnerberatung sinnvoll sein.
Warum ist Glücksspiel mit geliehenem Geld besonders riskant?
Gewinne sind nie garantiert. Selbst ein hoher RTP sagt nichts darüber aus, wie eine einzelne Sitzung endet. Der Spieleinsatz kann verloren sein, während die Darlehensschuld weiterhin vollständig zurückgezahlt werden muss.
Wer merkt, dass eigenes verfügbares Freizeitbudget nicht mehr ausreicht und ein Kredit nötig wäre, sollte dies als klares Stoppsignal verstehen.
Checkliste: Woran erkenne ich das Kreditverbot in der Praxis?
- Das Spielkonto kann nicht einfach ins Minus laufen.
- Der Anbieter bietet keinen „Spielkredit“ an.
- Beschäftigte oder beauftragte Dienstleister verleihen kein Geld für weitere Einsätze.
- Auf der Glücksspiel-Domain gibt es keine Darlehenswerbung oder Kreditlinks.
- Neue Einsätze sind erst mit tatsächlich verfügbarem Guthaben möglich.
- Die konkrete Domain ist als erlaubtes Angebot nachvollziehbar.
Fazit: Der Glücksspielanbieter darf dein Spielen nicht finanzieren
Das deutsche Kreditverbot ist eindeutig: Ein legaler Glücksspielanbieter darf Spielern keine Darlehen geben, um weitere Spielteilnahme zu finanzieren. Das gilt auch für Beschäftigte und beauftragte Dritte. Zudem dürfen Glücksspielseiten nicht für Darlehen werben oder zu Kreditangeboten verlinken.
Ist das Spielkonto leer, gibt es deshalb keinen regulären „Spiel auf Pump“-Modus.
Das Kreditverbot darf jedoch nicht mit einem pauschalen Kreditkartenverbot verwechselt werden. Kredit- und Debitkarten können je nach Anbieter externe Zahlungsmethoden sein. Entscheidend ist, dass der Glücksspielanbieter selbst keine Darlehensfinanzierung für weitere Einsätze bereitstellt.
FAQ zum Kreditverbot beim Online-Glücksspiel
Darf ein Online-Casino mir Geld zum Spielen leihen?
Nein. Legale Veranstalter und Vermittler dürfen Spielern keine Darlehen gewähren. Das gilt auch für Beschäftigte und beauftragte Dritte.
Darf mein Casino-Konto ins Minus gehen?
Der Anbieter darf keinen Spielkredit bereitstellen, mit dem nach Verbrauch des Guthabens weitergespielt wird.
Ist eine Kreditkarte im Online-Casino verboten?
Nicht allein wegen des Kreditverbots. Eine Kreditkarte ist eine externe Zahlungsmethode. Ob sie verfügbar ist, hängt vom Anbieter und Zahlungsdienstleister ab.
Darf das Casino auf einen Kreditvergleich verlinken?
Nein. Auf der Glücksspiel-Domain darf nicht für Darlehen geworben, darauf verwiesen oder zu Kreditangeboten verlinkt werden.
Darf ein externer Dienstleister über die Casino-Seite einen Kredit geben?
Das Kreditverbot erfasst ausdrücklich auch beauftragte Dritte. Eine Auslagerung der Darlehensvergabe ist daher kein einfacher Umgehungsweg.
Sind Boni vom Kreditverbot betroffen?
Ein nicht rückzahlbarer Bonus ist nicht automatisch ein Darlehen. Maßgeblich sind die konkreten Bedingungen und eine mögliche Rückzahlungsverpflichtung.
Warum gibt es das Kreditverbot?
Es soll verhindern, dass Glücksspielanbieter Spieler nach aufgebrauchtem Guthaben durch zusätzliche Schulden im Spiel halten oder unmittelbar zur Kreditaufnahme führen.
Wo kann ich prüfen, ob ein Anbieter legal ist?
Die amtliche GGL-Whitelist ist die wichtigste Quelle. Erfahrungen und Fragen kannst du außerdem im CasinoTester Forum austauschen.
Bilderquelle: Bilderstellung mit Hilfe von KI und redaktioneller Grafik.